Insights from AmeriPharma Specialty’s Billing and Insurance Coverage Support Team
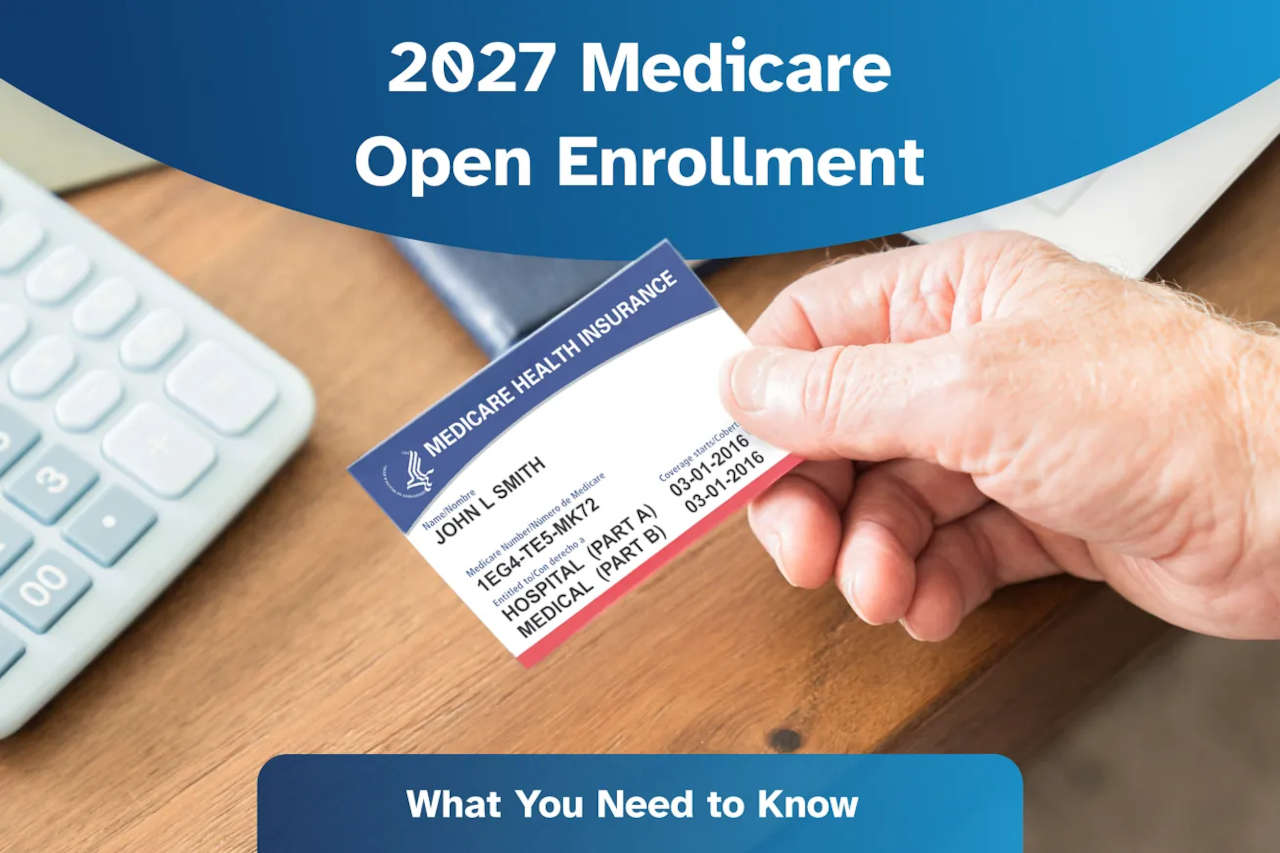
Nếu bạn đang dùng thuốc đặc trị như IVIG, TPN, ung thư học, hoặc sinh học, the 2027 open enrollment period is one of the most important windows of the year to review your insurance plan.
Tại AmeriPharma Specialty Care, đội ngũ của chúng tôi hỗ trợ hàng ngàn bệnh nhân trên các gói bảo hiểm Medicare, Marketplace và bảo hiểm thương mại. Hàng năm, chúng tôi giúp bệnh nhân tránh những khoảng trống bảo hiểm, khám phá các cơ hội hỗ trợ và giải quyết các vấn đề có thể ngăn ngừa được nếu lập kế hoạch sớm hơn.
Hướng dẫn này chia sẻ những câu hỏi hàng đầu chúng tôi nghe, cái những sai lầm phổ biến nhất mà chúng tôi thấy, Và what you need to know to protect your access to treatment in 2027.
| Chúng tôi hướng dẫn. Bạn quyết định. |
| AmeriPharma giúp bạn hiểu cách thức chi trả cho liệu pháp của mình và nơi tìm kiếm hỗ trợ tài chính. AmeriPharma là không phải là đại lý bảo hiểm, và chúng tôi làm không đề xuất các kế hoạch cụ thể. |
Key Open Enrollment Dates (for 2027 Coverage)
- Medicare Annual Open Enrollment (AEP):
October 15 – December 7, 2026
Changes take effect January 1, 2027. - Các gói thị trường ACA:
Marketplace enrollment is separate from Medicare. Dates and effective-date rules vary by state and marketplace; verify the current 2027 schedule at HealthCare.gov or your state marketplace. People who have Medicare generally should not purchase Marketplace coverage. - Kế hoạch của nhà tuyển dụng:
Ngày tháng có thể khác nhau, nhưng hầu hết là vào tháng 10–tháng 12
Cách so sánh các kế hoạch cho liệu pháp chuyên khoa
1. Ask These Three Questions First
Hàng năm, chúng tôi đều nói chuyện với những bệnh nhân chọn gói bảo hiểm dựa trên phí bảo hiểm hàng tháng — chỉ để phát hiện ra rằng thuốc của họ không được chi trả hoặc họ phải đến một hiệu thuốc không thể đáp ứng nhu cầu của họ.
Trước khi chọn bất kỳ gói nào, chúng tôi khuyên bạn nên xác nhận ba điều sau:
- Thuốc của tôi có nằm trong danh mục thuốc của bạn không? Thuốc ở cấp độ nào?
- Tôi có bắt buộc phải sử dụng một hiệu thuốc chuyên khoa cụ thể nào không? Nếu có, tôi có thể yêu cầu ngoại lệ không?
- Vì Ưu điểm của Medicare kế hoạch: Nhà cung cấp của tôi có làm việc với kế hoạch đã chỉ định không?
Ba câu trả lời này ảnh hưởng truy cập, trị giá, Và liệu người kê đơn và hiệu thuốc chuyên khoa ưa thích của bạn có thể hỗ trợ bạn không. Thông thường, bệnh nhân bỏ qua bước này—chỉ để sau này phát hiện ra rằng chương trình của họ không cho phép họ sử dụng hiệu thuốc ưa thích hoặc việc bắt đầu điều trị sẽ bị trì hoãn trong khi chờ sắp xếp hiệu thuốc mới.
2. Look at the Whole Cost — Not Just the Premium
Mỗi năm trong thời gian tuyển sinh mở, chúng tôi thấy bệnh nhân lựa chọn các kế hoạch với phí bảo hiểm hàng tháng thấp nhất, nghĩ rằng họ đang tiết kiệm tiền — chỉ để ngạc nhiên bởi chi phí tự trả cao hơn, hạn chế của nhà thuốc, hoặc sự chậm trễ điều trị khi năm mới bắt đầu.
Thực tế là: Phí bảo hiểm thấp không phải lúc nào cũng có nghĩa là tổng chi phí thấp, đặc biệt nếu bạn đang tham gia liệu pháp chuyên khoa.
Trước khi chọn bất kỳ gói nào, chúng tôi khuyên bạn nên xác nhận ba điều sau:
- Thuốc của tôi có nằm trong danh mục thuốc của bạn không? Thuốc ở cấp độ nào?
- Tôi có bắt buộc phải sử dụng một hiệu thuốc chuyên khoa cụ thể nào không? Nếu có, tôi có thể yêu cầu ngoại lệ không?
- Vì Ưu điểm của Medicare kế hoạch: Nhà cung cấp của tôi có làm việc với kế hoạch đã chỉ định không?
Ba câu trả lời này ảnh hưởng truy cập, trị giá, Và liệu người kê đơn và hiệu thuốc chuyên khoa ưa thích của bạn có thể hỗ trợ bạn không. Thông thường, bệnh nhân bỏ qua bước này—chỉ để sau này phát hiện ra rằng chương trình của họ không cho phép họ sử dụng hiệu thuốc ưa thích hoặc việc bắt đầu điều trị sẽ bị trì hoãn trong khi chờ sắp xếp hiệu thuốc mới.
Những điều cần hỏi khi so sánh các gói dịch vụ
Để có được bức tranh toàn cảnh, hãy yêu cầu kế hoạch giúp bạn ước tính tổng chi phí hàng năm, bao gồm:
- Phí bảo hiểm hàng tháng — số tiền bạn trả mỗi tháng
- Khấu trừ hàng năm — số tiền bạn phải trả trước khi bảo hiểm bắt đầu
- Đồng thanh toán hoặc đồng bảo hiểm — cho loại thuốc cụ thể của bạn
- Annual out-of-pocket limits — compare medical and drug benefits separately. For covered Medicare Part D drugs, the 2027 annual out-of-pocket threshold is $2,400; it does not include plan premiums or Part B medical costs.
Những con số này thay đổi đáng kể giữa các kế hoạch—và ngay cả những khác biệt nhỏ cũng có thể nhanh chóng tăng lên khi bạn quản lý các loại thuốc có giá thành cao.
Những gì chúng ta thấy là sai
- Bệnh nhân nghĩ rằng họ phải sử dụng hiệu thuốc chuyên khoa được ưu tiên theo chương trình của mình: Đây là một trong những quan niệm sai lầm phổ biến nhất. Khi bệnh nhân đăng ký một chương trình bảo hiểm mới, họ thường nhận được thư thông báo rằng họ phải sử dụng nhà thuốc chuyên khoa được ưu tiên theo chương trình. Nhiều người cho rằng điều này là bắt buộc và thậm chí có thể yêu cầu hủy dịch vụ với nhà thuốc chuyên khoa hiện tại — tin rằng chương trình của họ "yêu cầu" điều đó. Trên thực tế, điều này hiếm khi xảy ra. Bệnh nhân thường có quyền lựa chọn nhà thuốc chuyên khoa của mình và nên cảm thấy được trao quyền để lên tiếng về việc họ muốn ai cung cấp dịch vụ chăm sóc.
- High coinsurance for medical-benefit therapies: Part B and Medicare Advantage medical cost sharing can be substantial and is not subject to the Part D $2,400 cap. An example are Đồng bảo hiểm 50/50 không có mức tối đa: Bạn sẽ phải trả một nửa chi phí thuốc trong thời gian dài mà không bị giới hạn chi tiêu.
- Khấu trừ cao: You may owe costs before coverage begins. The 2027 defined standard Medicare Part D deductible is $700, although individual plans may have different deductibles.
- Các hiệu thuốc được yêu cầu hoặc bị loại trừ: Bạn có thể buộc phải đổi hiệu thuốc hoặc mất quyền truy cập hoàn toàn.
- Sự chậm trễ trong việc phê duyệt bảo hiểm hoặc các quy định về địa điểm chăm sóc: Các bước bổ sung có thể trì hoãn hoặc chặn các phương pháp điều trị cần thời gian gấp.
Khi nào mức phí bảo hiểm cao hơn có ý nghĩa
Đôi khi, trả nhiều tiền hơn mỗi tháng sẽ mang lại cho bạn:
- Chia sẻ chi phí tốt hơn (như 80/20 thay vì 50/50)
- Đồng bảo hiểm thấp hơn để truyền hoặc tiêm
- Truy cập vào hiệu thuốc chuyên khoa ưa thích của bạn
- Phê duyệt nhanh hơn với ít rào cản hành chính hơn
Điểm chính
Đừng chỉ mua hàng cao cấp. Hãy xem tổng chi phí hàng năm cho liệu pháp của bạn và chọn một kế hoạch hỗ trợ liệu pháp của bạn trong thời gian đăng ký mở Medicare, giảm thiểu sự chậm trễ và giúp bạn có thể dự đoán được chi phí cá nhân.
3. Hiểu các loại kế hoạch
Một số chương trình có thể hạn chế nơi bạn có thể điều trị hoặc cách thanh toán:
| Loại kế hoạch | Những điều cần biết |
| HMO | Typically requires network providers and referrals or authorizations for some services; emergency exceptions apply. |
| EPO | Often has limited out-of-network coverage other than emergencies; confirm specific plan terms. |
| PPO | Linh hoạt hơn. Có thể cho phép ngoại lệ về chăm sóc ngoài mạng lưới và nhà thuốc. |
| Ưu điểm Medicare (Phần C) | One card for A, B & in most cases D, but may limit access to preferred pharmacies or sites of care. |
| Bản gốc Medicare + Medigap + Phần D | Thường phù hợp nhất cho các liệu pháp chuyên khoa. Medigap chi trả khoản đồng bảo hiểm 20% theo Phần B nhưng không chi trả bất kỳ chi phí nào theo Phần D. |
4. Xác nhận cách thức thanh toán liệu pháp của bạn
Hãy hỏi chương trình xem thuốc của bạn có được thanh toán theo:
- Lợi ích của nhà thuốc (ví dụ, Phần D hoặc hiệu thuốc thương mại):
Bao gồm hầu hết thuốc tự dùng hoặc một số loại thuốc đặc trị. Đôi khi có sẵn các lựa chọn OON. - Lợi ích y tế (ví dụ, Phần B hoặc y tế thương mại):
Áp dụng cho nhiều liệu pháp truyền dịch như IVIG, TPN và các phương pháp điều trị ung thư. Quy định về phạm vi bảo hiểm có thể khác nhau và có thể yêu cầu sử dụng mạng lưới nghiêm ngặt hoặc được ủy quyền trước.
Hiểu rõ cách thức thanh toán liệu pháp của bạn có thể giúp tránh những bất ngờ về trạng thái mạng lưới, quyền hạn và chi phí.
Medicare: What’s New in 2027
Medicare Part D: Mũ bỏ túi
Medicare introduced the annual Part D out-of-pocket cap of $2,000 in 2025. It increased to $2,100 in 2026 and will be $2,400 in 2027.
For 2027, the Part D annual out-of-pocket threshold is $2,400 for covered Part D drugs. Once the threshold is reached under Part D’s applicable counting rules, there is no additional cost sharing for covered Part D drugs for the remainder of the calendar year. Premiums and drugs not covered under Part D are not included in this cap.
Giới hạn này chỉ áp dụng cho Thuốc Phần D (không phải truyền dịch Phần B) và giúp bệnh nhân đang điều trị bằng liệu pháp tốn kém dự đoán chi phí thuốc tối đa của họ.
💡 Tại sao điều này lại quan trọng: The Part D cap helps limit eligible prescription drug spending, but it does not limit the cost of Part B infusions or other medical services.
Những điều cần biết về Kế hoạch thanh toán hàng tháng (Smoothing)
The Medicare Prescription Payment Plan, introduced in 2025, is a voluntary option offered by Medicare drug plans. It spreads eligible out-of-pocket Part D prescription costs into monthly bills from your plan instead of paying those amounts at the pharmacy.
For 2027, the Part D out-of-pocket threshold is $2,400. The payment plan does not reduce drug costs or change the annual cap; it only changes when you pay. Your monthly bill can vary depending on prescription spending and the number of months remaining in the year.
Enrolling does not mean you automatically owe the full $2,400. You owe only your actual eligible Part D cost-sharing amounts, up to the applicable annual limit.
Before enrolling into the Medicare Prescription Payment Plan (MPPP) for 2027 ask your provider whether there are any other copayment assistance options available? Ameripharma has a team dedicated to finding financial assistance solutions for your care.
If you receive Extra Help or other financial assistance, ask your plan and assistance program how payments and eligibility interact. Medicare beneficiaries generally cannot use manufacturer copay coupons for federally covered prescriptions; independent charitable assistance may have different rules.
Trước khi đăng ký, bạn nên speak with an AmeriPharma Financial Assistance specialist người có thể hướng dẫn bạn cách làm mịn có thể ảnh hưởng đến tổng chi phí của bạn. Tùy thuộc vào tình hình của bạn, nó có thể không phải là lựa chọn tốt nhất.Việc làm phẳng có vẻ hữu ích, nhưng tùy thuộc vào chẩn đoán, thu nhập và thuốc của bạn, nó có thể hạn chế khả năng tiếp cận các chương trình hỗ trợ của bạn—và cuối cùng tốn kém hơn.
Nói chuyện với chuyên gia ngay hôm nay
Điều hướng Medicaid
We’re here to help you avoid treatment delays, explore financial assistance, and make confident insurance choices for 2027.
Quy định về Medicaid thay đổi tùy theo tiểu bang. Ở hầu hết các tiểu bang, Medicaid không bao gồm các hiệu thuốc ngoài mạng lưới—ngay cả đối với thuốc đặc trị. Tuy nhiên:
- Medi-Cal (California Medicaid) có thể bao gồm các loại thuốc theo lợi ích của nhà thuốc, cho phép linh hoạt hơn.
- Các tiểu bang khác: Nhà thuốc của chúng tôi thường không chấp nhận hoặc hạn chế phạm vi bảo hiểm. Vui lòng liên hệ với chúng tôi để kiểm tra điều kiện bảo hiểm.
Mẹo Medicare dành cho bệnh nhân chuyên khoa
- Bản gốc Medicare + Medigap + Phần D
Thường là trải nghiệm mượt mà nhất cho dịch vụ chăm sóc chuyên khoa. Medigap giúp chi trả những gì Phần A & B không chi trả, và Phần D xử lý đơn thuốc ngoại trú. - Ưu điểm Medicare (Phần C)
Các chương trình này bao gồm A, B và D theo một công ty bảo hiểm tư nhân. Chúng có thể yêu cầu phê duyệt trước nghiêm ngặt hơn, yêu cầu các nhà thuốc cụ thể hoặc giới hạn địa điểm chăm sóc của bạn. - Medi-Medi (Medicare + Medicaid)
Thiết lập này có thể hoạt động tốt nếu Medicaid thực sự là thứ cấp, nhưng các quy tắc bảo hiểm và số tiền được phép thay đổi tùy theo tiểu bang.
Điều hướng các kế hoạch của nhà tuyển dụng và thị trường
Nếu bạn đang xem xét một kế hoạch từ công ty của mình hoặc ACA Marketplace:
- Bắt đầu với công thức: Thuốc của bạn có được bảo hiểm không? Mức độ bảo hiểm là bao nhiêu? Có giới hạn PA hoặc số lượng không?
- Hỏi về quy định của nhà thuốc: Một số chương trình yêu cầu bạn phải sử dụng một hiệu thuốc chuyên khoa cụ thể.
- Hãy chú ý:
- Đồng bảo hiểm 50/50 không giới hạn
- Khấu trừ cao (làm cho lần nạp đầu tiên trở nên tốn kém)
- Đồng bảo hiểm 50/50 không giới hạn
💡 Mẹo: Ngay cả khi một kế hoạch là ngoài mạng, chúng tôi vẫn có thể giúp đỡ—đặc biệt nếu thuốc của bạn đang được kê đơn lợi ích của nhà thuốc. Về 98% của những bệnh nhân trong tình huống này vẫn được bảo hiểm khi xử lý thông qua thanh toán tại nhà thuốc.
Hỗ trợ tài chính: Chúng tôi có thể giúp gì
- Trợ giúp từ bên ngoài trước: Chúng tôi tìm hiểu các chương trình đồng thanh toán của nhà sản xuất và các nền tảng dành riêng cho từng bệnh.
- Trợ giúp nội bộ tiếp theo: Nếu không có trợ giúp từ bên ngoài, chúng tôi sẽ kiểm tra các tùy chọn hỗ trợ nội bộ.
- Điều quan trọng nhất:
- Thu nhập hộ gia đình
- Chẩn đoán
- Thuốc được kê đơn
- Loại quyền lợi bảo hiểm (Phần B so với Phần D)
- Thu nhập hộ gia đình
Xin vui lòng tránh ghi danh vào Các gói thanh toán Medicare Part D (làm mịn) trước khi nói chuyện với chúng tôi—điều này có thể chặn quyền truy cập vào một số chương trình hỗ trợ.
Danh sách kiểm tra nhanh trước khi bạn chọn một gói
Xác nhận thuốc, liều lượng và vị trí chăm sóc của bạn
Hỏi: Có được bảo hiểm không? Cấp độ nào? Có giới hạn hoặc quyền hạn trước đó không?
Hỏi: Tôi có phải đến một hiệu thuốc cụ thể nào không?
Xác nhận xem nó có được lập hóa đơn không dược phẩm hoặc y tế lợi ích
Ước tính tổng chi phí: phí bảo hiểm + khấu trừ + đồng bảo hiểm
Biết mức giới hạn hàng năm của bạn ($2,100 cho Phần D)
Bắt đầu ủy quyền trước sớm để tránh khoảng cách điều trị
Hỏi về sự hỗ trợ của nhà sản xuất hoặc nền tảng
Hãy gọi cho chúng tôi trước khi đăng ký Các kế hoạch thanh toán Phần D
Nói chuyện với Chuyên gia Bảo hiểm
Chúng tôi ở đây để giúp bạn xem xét phạm vi bảo hiểm, kiểm tra các quyền lợi của bạn và tìm hiểu những hỗ trợ nào có thể có. Chúng tôi cũng sẽ giúp bạn chuẩn bị cho phê duyệt bảo hiểm để bạn không bỏ lỡ liều nào khi ngày 1 tháng 1 đến — đặc biệt nếu bạn đang thực hiện các thay đổi trong Medicare Tuyển sinh mở.
Gọi ngay để nói chuyện với chuyên gia